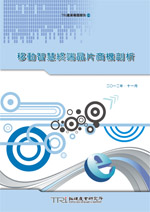
移动智慧终端晶片商机剖析
简介
 TT00216
978-986-5914-07-3
中國大陸3G手機市場經過數年的發酵,已經進入到商機爆發期。隨著市場成熟,除與WCDMA和CDMA2000之間的競爭外,TD-SCDMA晶片廠商間的競爭也開始引人注目。在低價3G智慧型手機的衝擊下,大陸2G手機晶片市場將趨於飽和。歐美晶片大廠逐漸淡出,大陸、台灣廠商大打價格戰導致整體毛利率下降,使得這一市場完全淪為紅海,而還在其中繼續搏殺的聯發科、展訊、晨星、RDA該何去何從?
從全球市場範圍來看,行動通訊4G LTE將成主流,晶片大廠紛紛布局。晶片大廠的開發重點以雙模/多模為主,尤其整合TDD與FDD LTE模式為發展目標,使行動裝置完成自動漫遊與切換。目前全球LTE晶片龍頭為Qualcomm,不過LTE解決方案仍有限,而晶片的短缺會導致Samsung、Apple、宏達電等廠商4G手機供應量受到限制。
從智慧型手機應用處理器發展趨勢來看,高階智慧型手機處理器CPU核心數發展只會到四核心,未來性能成長將由增加GPU核心數取代;電源管理技術、記憶體封裝技術與單晶片整合實力是行動處理器創造差異化的關鍵因素。而低階行動處理器市場走向公版化,快速切入市場與成本控制是獲利最重要的考量。
從製造的角度來看,受惠於Apple/Samsung智慧型手機的高出貨量與AP內部採購比重持續提升,Samsung在行動處理器市場的市占率可望持續攀高。行動處理器成本結構不利於Non-IDM的行動處理器供應商,Non-IDM的行動處理器供應商市占在2013年會開始下滑。
NT$ 4000
章节
一.大陸2G手機晶片市場現狀與趨勢
二.晶片廠商策略分析
第二章 大陸TD手機晶片市場分析
一.TD-SCDMA手機晶片市場現狀與趨勢
二.技術發展趨勢及廠商策略
第三章 LTE晶片廠商產品布局剖析
一.行動通訊4G LTE將成主流,晶片大廠紛布局
二.Qualcomm LTE晶片仍將稱霸
第四章 智慧型手機應用處理器規格發展趨勢
一.高階智慧型手機應用處理器發展趨勢
二.低階智慧型手機應用處理器發展趨勢
第五章 行動處理器市場牽動IC製造板塊
一.行動處理器的市場現況與分析
二.行動處理器需求引爆先進製程激烈競爭
圖目錄
圖1.1 2008~2013年大陸2G手機晶片市場出貨量變化
圖1.2 2009~2013年2G手機晶片ASP及毛利率變化
圖1.3 2009~2013年大陸市場各種制式手機銷售量變化
圖1.4 2008~2013年大陸2G手機晶片市場出貨量變化
圖1.5 2011年兩岸2G手機晶片廠商在大陸市場的佔有率
圖1.6 2G手機晶片廠商布局類智慧型手機情況
圖1.7 大陸市場出貨的2G手機晶片中,終端用於出口至海外的比重
圖1.8 2013~2015年印度市場2G手機出貨量仍然保持穩步成長
圖1.9 展訊SC6600L6四卡四待方案
圖2.1 大陸TD-SCDMA終端用戶數量變化
圖2.2 2011~2015年大陸TD-SCDMA手機晶片出貨量變化
圖2.3 2011~2012年TD-SCDMA智慧型手機平均零售價格走勢
圖2.4 2011年TD-SCDMA終端晶片市占率分布
圖2.5 2012年TD-SCDMA終端晶片市占率分布,聯發科進步明顯
圖2.6 TD-SCDMA智慧型手機晶片技術演進
圖2.7 2009~2012年大陸手機用戶ARPU值較低,不利於4G普及
圖3.1 2010~2016年全球4G智慧型手機出貨量預估
圖3.2 2011年LTE專利權分布圖
圖3.3 2011~2016年全球行動用戶統計與預測
圖3.4 Qualcomm LTE Modem產品藍圖
圖3.5 ST-Ericsson之LTE產品藍圖
圖3.6 Sequans之Andromeda平台
圖3.7 WiMAX轉換至LTE過程
圖3.8 海思「Balong710」架構
圖4.1 高階智慧型手機AP的技術藍圖
圖4.2 持有智慧型手機消費者常用的功能
圖4.3 Samsung Wide I/O DRAM封裝架構與現階段FC PoP封裝方式比較
圖4.4 低階智慧型手機AP的技術藍圖
圖5.1 2011~2014年行動處理器需求預估
圖5.2 2011~2014年行動處理器供應商市占預估
圖5.3 2012年第一季~2013年第一季台積電和Samsung 28nm產能規模預估
圖5.4 2008~2013年全球智慧型手機領導廠商市占率變化
圖5.5 2011~2014年Samsung行動處理器內部採購比例預估
圖5.6 2011~2014年行動處理器製造商市占率預估
圖5.7 Qualcomm的28nm行動處理器2012年仍供不應求
表目錄
表1.1 聯發科超低價2G手機晶片演進
表1.2 展訊3G、4G智慧型手機晶片演進
表2.1 三大TD-SCDMA手機晶片廠商競爭優劣勢分析
表2.2 根據中國移動TD-LTE部署計畫,TD-LTE距離商機爆發時間點尚早
表2.3 TD-SCDMA晶片廠商產品結構情況
表2.4 2G-3G-4G演進,WCDMA為FDD-LTE必經之途
表3.1 NovaThor之LTE產品組合
表3.2 Sequans LTE晶片組
表4.1 各大應用處理器供應商預計推出或已推出的四核心處理器架構比較表
表4.2 中國聯通2012上半年推出的1,000元人民幣手機