
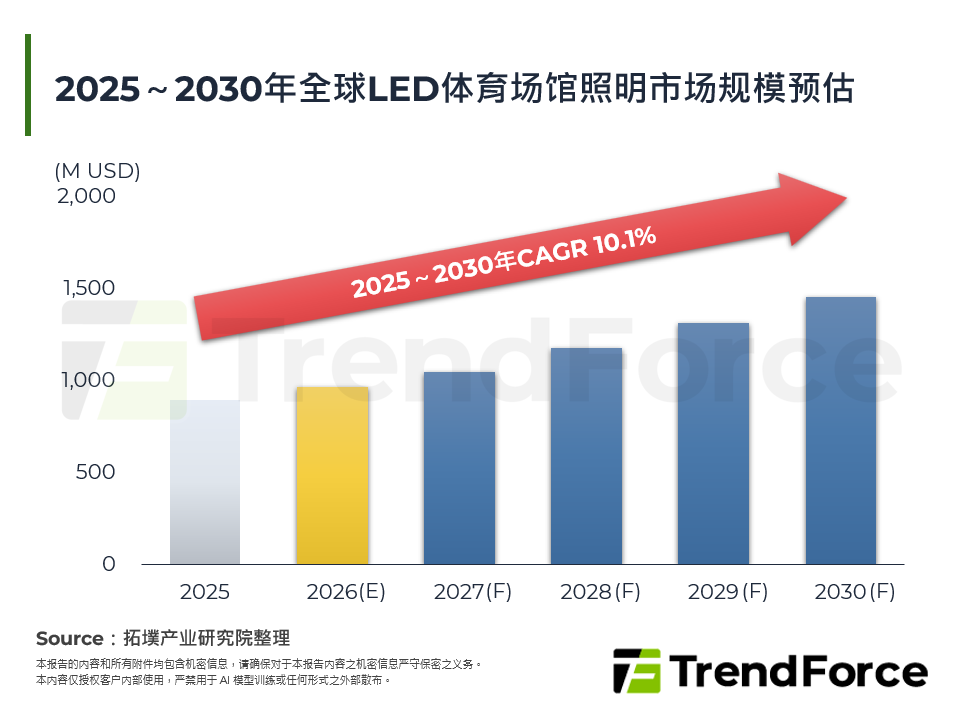
2026年利基照明:户外照明和体育照明市场分析
由于宏观经济复苏缓慢、地缘冲突与企业资本支出保守,2026上半年市场需求复苏力度低于预期。过去扮演需求主力的美、欧、中三大市场普遍陷入困境,欧洲受商业建筑投资疲弱与专案延期拖累,北美亦受商业地产投资疲软冲击,中国则受到住宅竣工与房地产投资低迷影响,导致复苏最慢的商业和住宅照明整体需求持续受压;虽有日本淘汰萤光灯政策带动替换需求,且全球供应链重组与AI资料中心 [...]
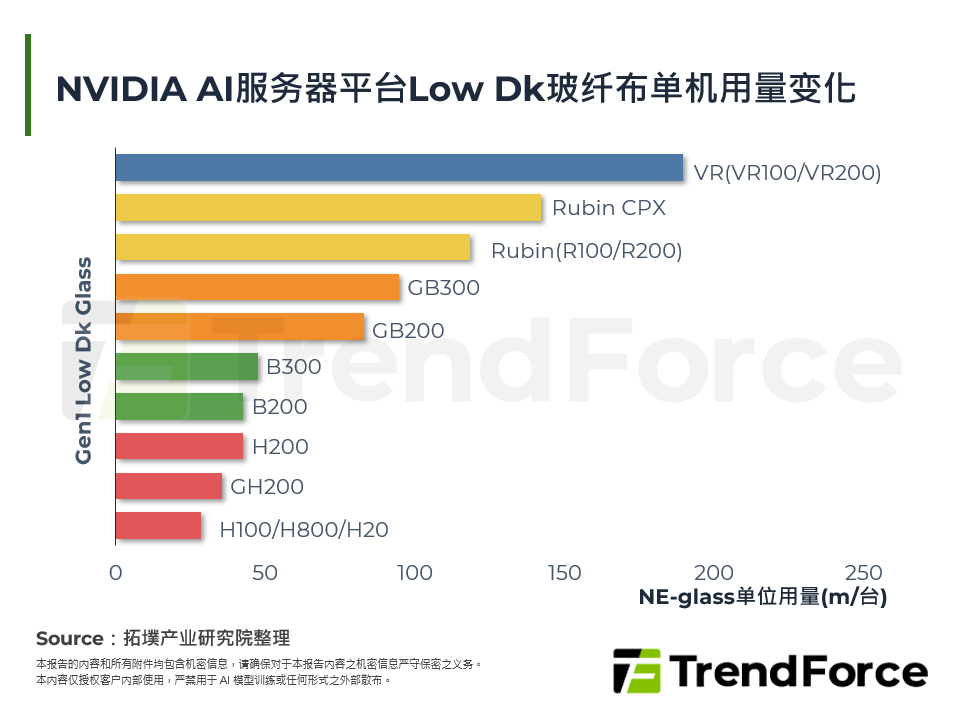
AI伺服器带动PCB规格推升,泰国布局重塑与材料升级
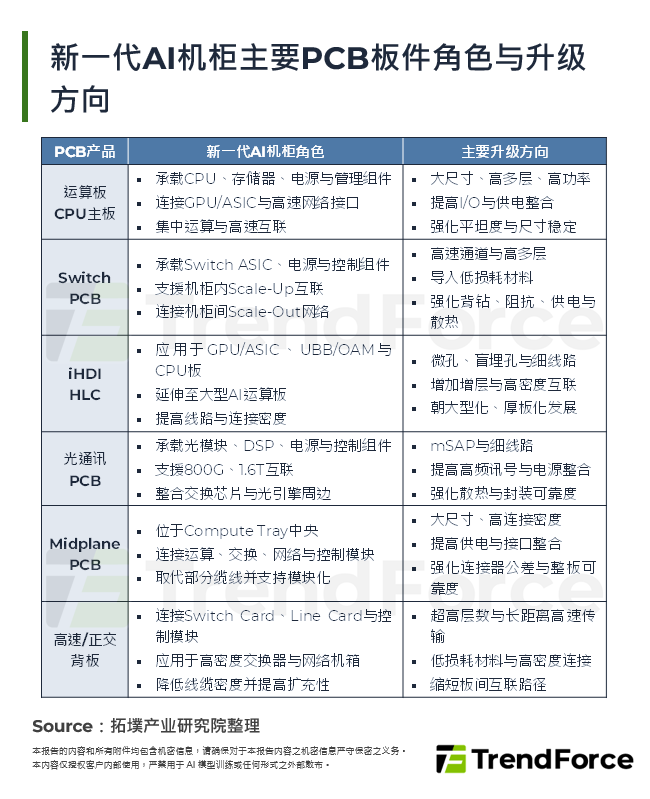
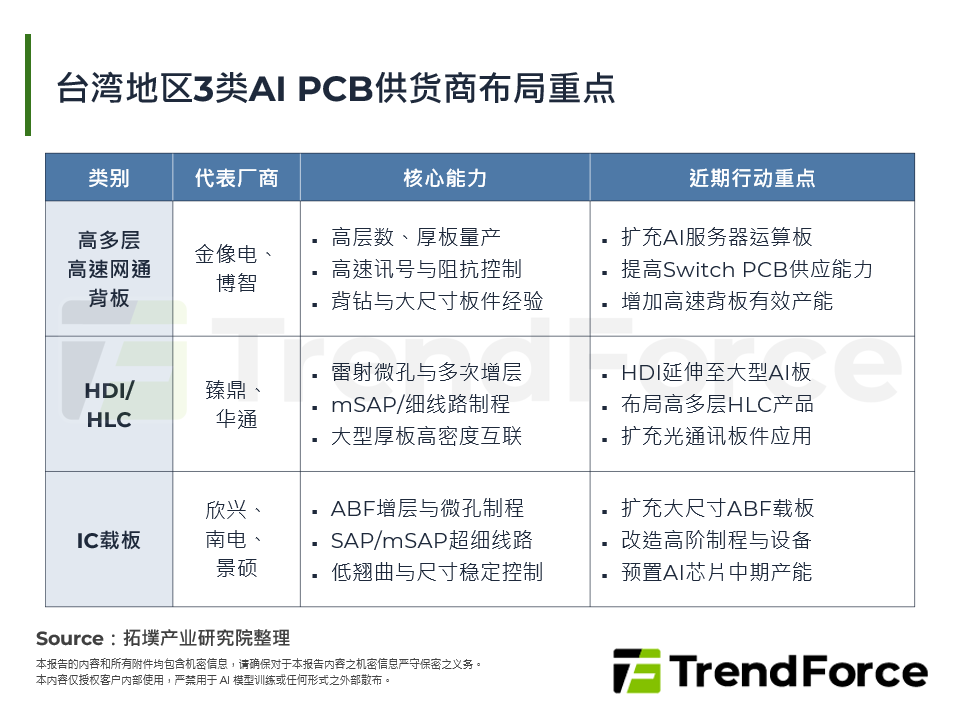
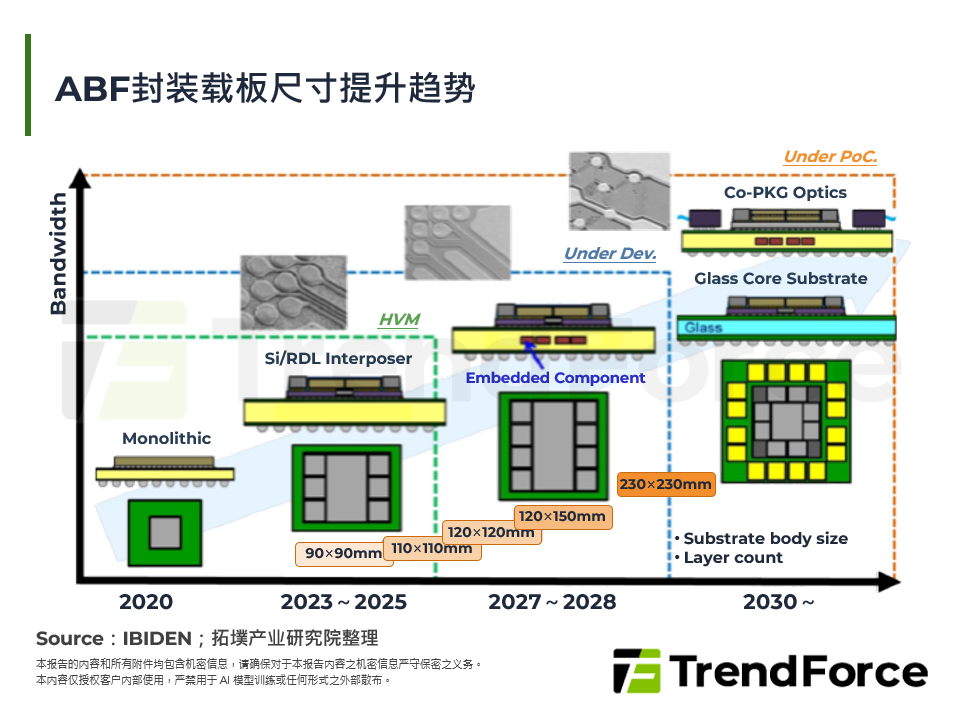
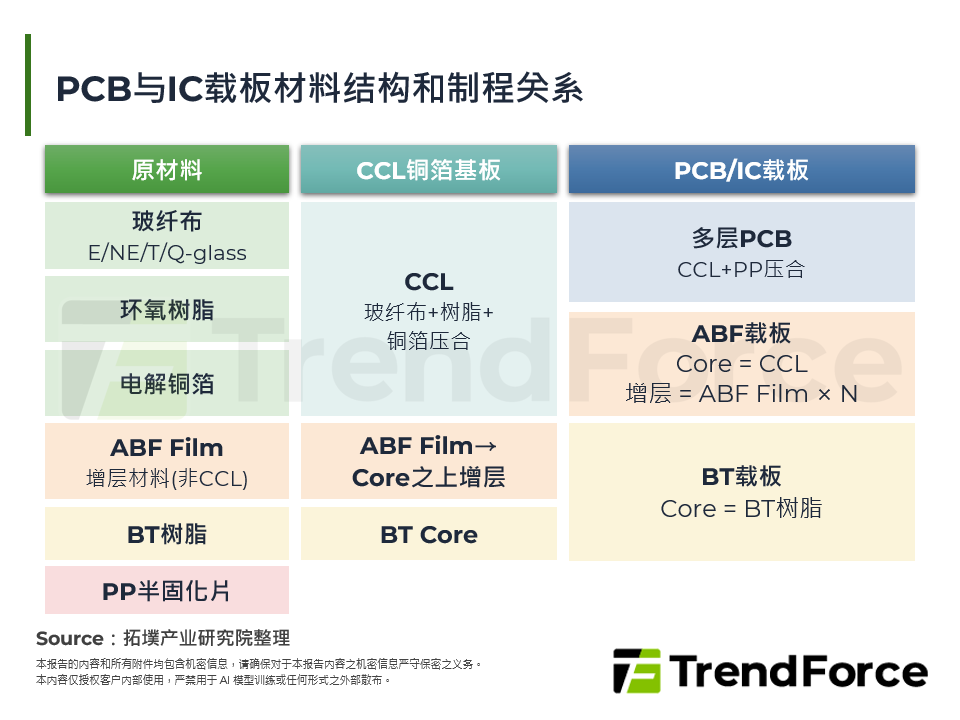
随著AI伺服器由单机运算走向整柜系统,PCB在尺寸、层数、传输速度与功率承载上的要求同步提高,产业升级也开始由单项规格,延伸至制程整合、量产稳定与区域产能配置。部分规格已成熟且需求快速放大的高阶产品正陆续导入泰国,带动当地由成熟产品基地逐步转向AI伺服器与高速网通板件的新量产据点;同时,上游材料厂也加快扩产与产品升级。接下来关键不只在新产能是否开出,而在板廠 [...]
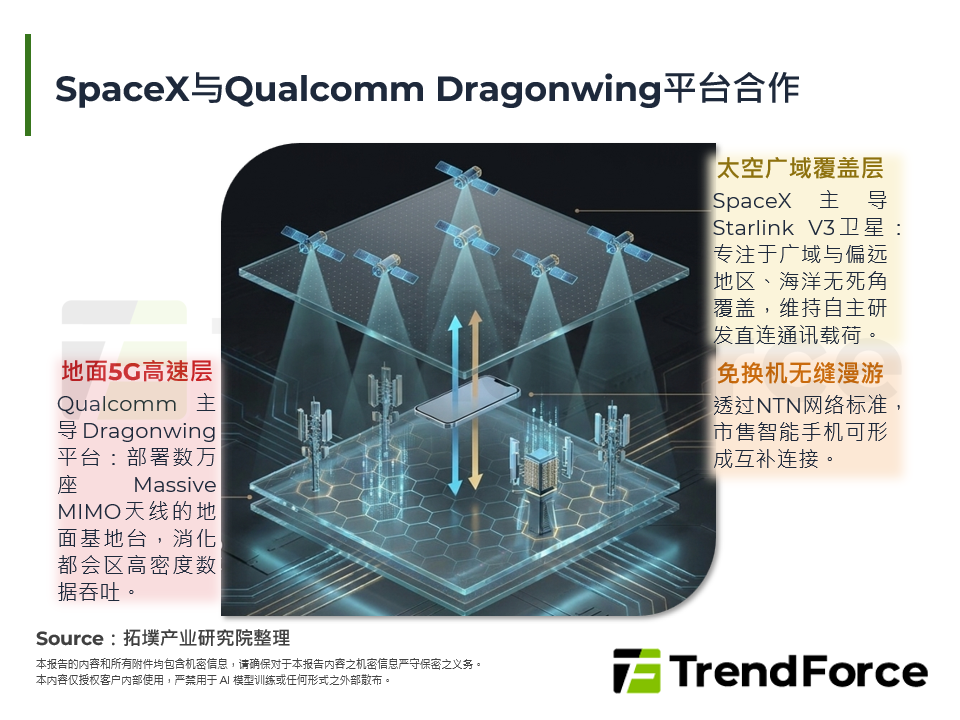
太空基地台革命:SpaceX与Qualcomm Dragonwing平台合作之策略剖析
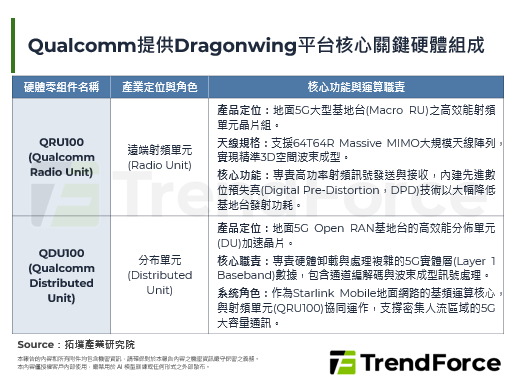
2026年11月4日航太大厂SpaceX与半导体大厂Qualcomm正式宣布达成多年期策略合约,选定Qualcomm Dragonwing行动通讯基础设施平台,联手建设美国地面5G网路结合全球卫星覆盖,此项合作开创航太科技与半导体晶片产业偕同之全新篇章。 本篇报告将从技术架构、商业财务机制、电信生态版图冲击、社会平权效益与监管和营运挑戰等面向,分析此合 [...]
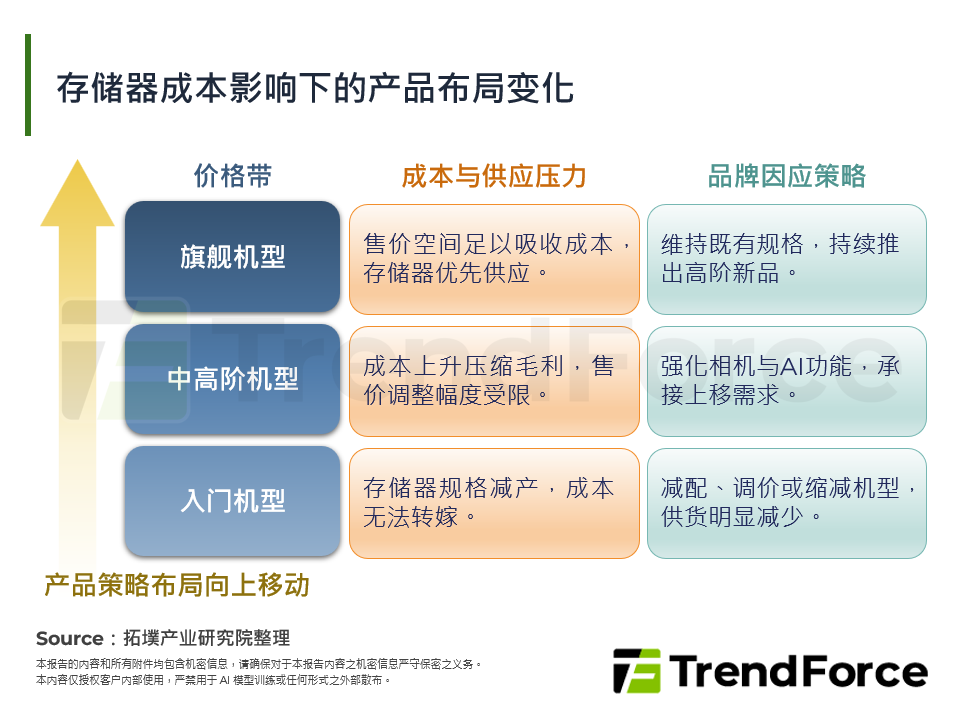
中国手机品牌全球化:记忆体价格影响下的海外策略布局变化
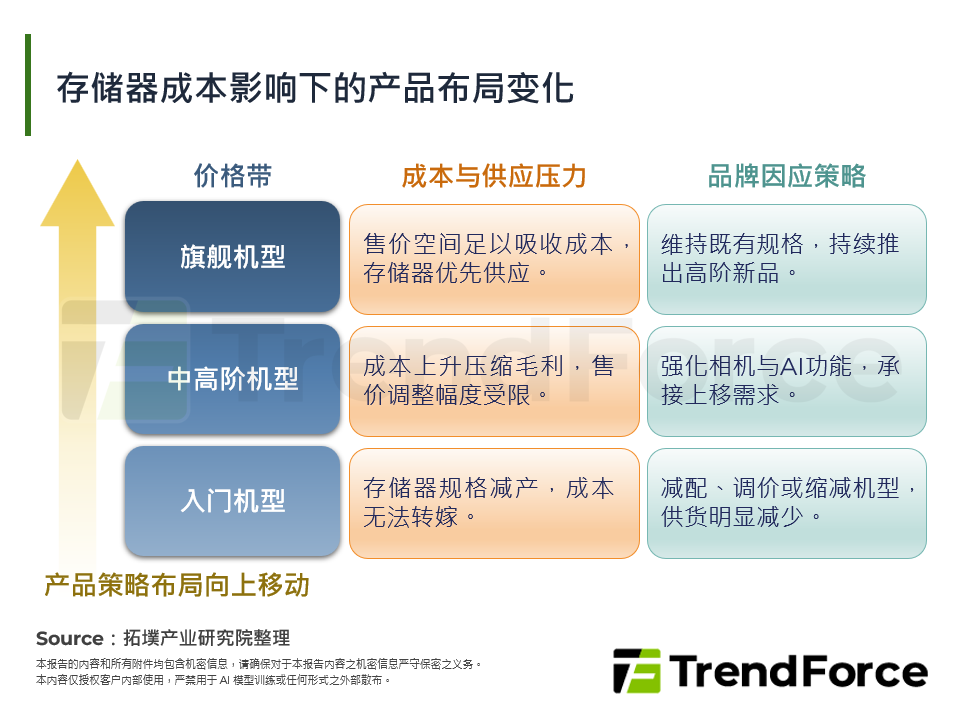
本篇报告从记忆体涨价的背景下,比较欧洲与拉丁美洲两大市场需求变化,揭示中国手机品牌从冲出货量转为守获利的策略转折。面对入门机型失去利润空间、份额加速向高阶品牌集中的挑战,传音、小米与荣耀分别以备货调价、生态系延伸与中阶产品转型,寻求在两大市场守住营收与品牌定位的空间。 一. 全球与区域手机市场需求结构变化 二. 供应分配、在地生產與法規條件 三. [...]
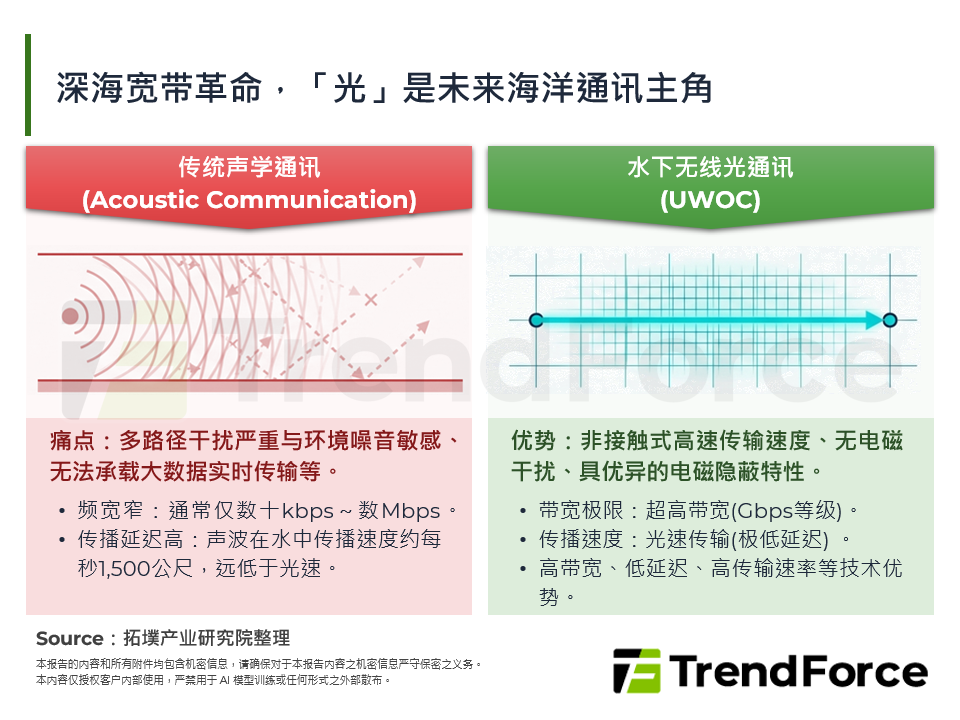
照亮深海:水下无线光通讯(UWOC)开启海底宽频新纪元
水下光通讯产业发展现况 水下光通讯市场动态 水下光通讯技术与产业挑战 全球水下光通讯供应链 拓墣观点 [...]
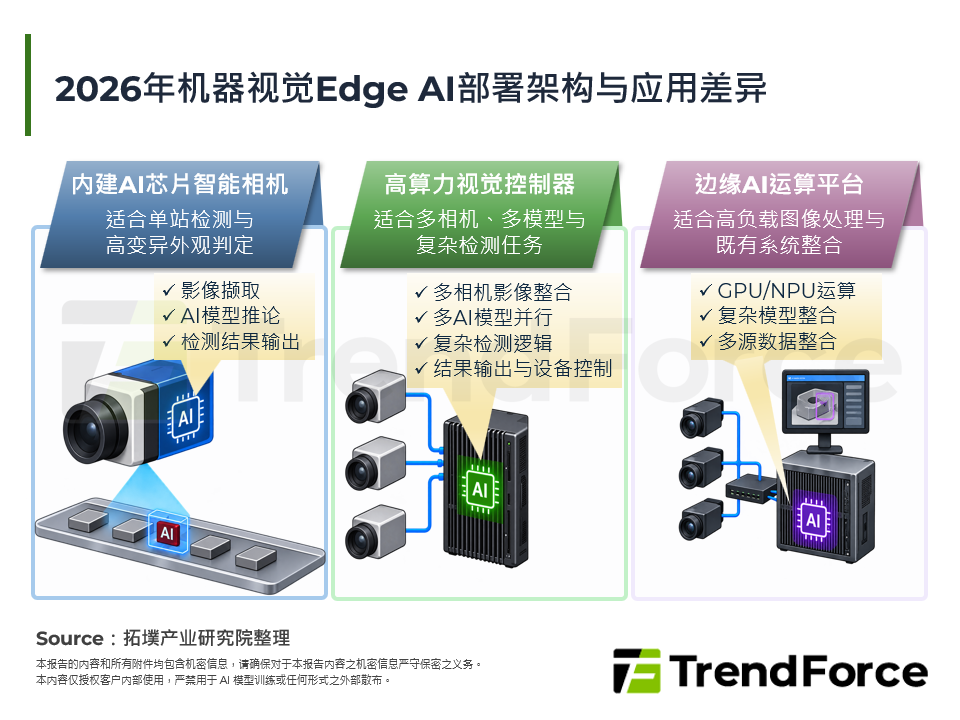
AI驱动机器视觉深化:从3D感知、边缘AI到机器人视觉整合
随著AI持续导入制造现场,机器视觉除了既有的定位、量测与外观检测,也开始处理高变异产品、3D几何与机器人导引等更复杂任务。近期厂商布局除了强化AI辨识能力,也开始著重降低换线与设定负担,并透过边缘运算、高速传输与软硬体整合,提高多相机、3D与机器人视觉的部署效率。随著系统复杂度增加,机器视觉的竞争重点也由单一相机与演算法能力,增加至资料处理、设备整合与可複製 [...]
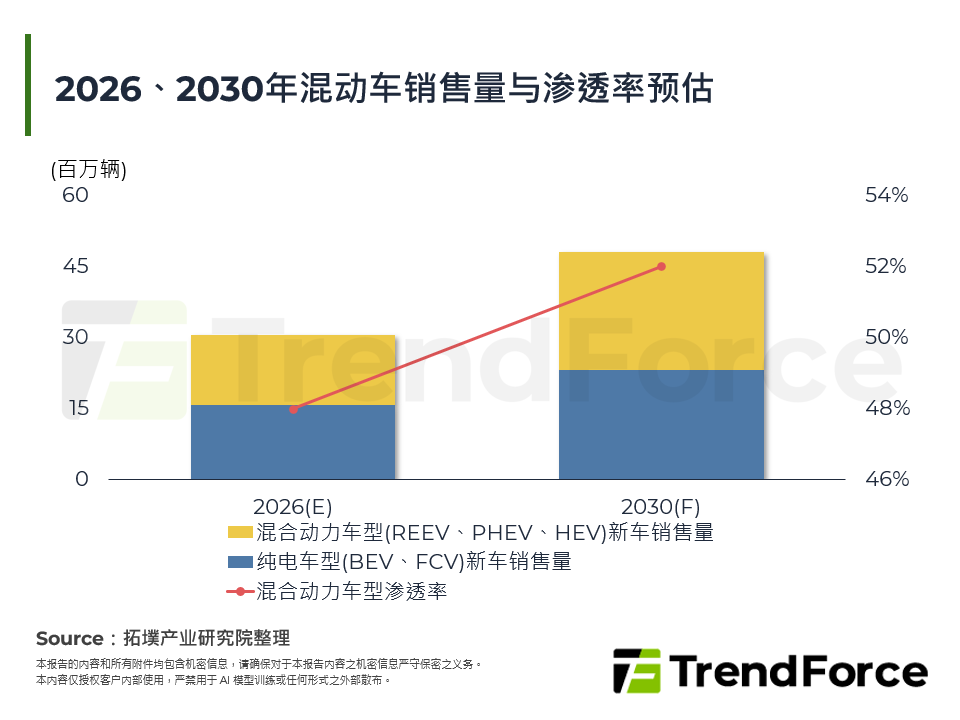
引擎不死,但规则已改:混动纯电化改写关键零组件发展重心
2026年全球汽车产业正经历动力技术的结构性重组,混合动力车(以下简称混动车)在纯电增速放缓、政策红利调整与充电基建不均等因素交织下重返战略核心,预估至2030年混动新车年销售量将达2,500万辆。混动车市场格局从日本「单极主导」走向多元竞争,而中国品牌以热效率突破48%与「电驱优先」架构,挑战日本「油主电辅」的传统优势;AI技术导入则重塑混动车竞争边界。 [...]
Marvell并购Lumentum,「一电一光」的AI互连豪赌
Marvell以全股票并购Lumentum,补足InP雷射光源,建立一电一光光引擎整合能力,与Broadcom形成对峙;交易预期旷日费时,中国监管与美中关系为主要变量。 [...]

© 2026 拓墣科技 及/或 集邦科技(集邦咨询顾问(深圳)有限公司) 版权所有