
Tesla FSD授权模式vs. NVIDIA开源模式
2025年底~2026年初NVIDIA先后在NeurIPS与CES发布DRIVE Alpamayo 1推理视觉-语言-行动模型(VLA),并宣布Alpamayo全栈开源。本篇报告将从产业研究角度,剖析NVIDIA开源策略对技术路线、产业竞争态势、Tesla等领先者的影响,并解构其背后的商业利益。 [...]
AI+WaterOps生态系蓝图(含韩国瑞山市个案)
本篇报告深度解析WaterOps核心演进,强调AI多层次模型如何将水务系统转化为具备「自愈能力」的智慧节点。在关键技术上,GaN/SiC的导入彻底强化泵站能效,驱动「碳中和水厂」转型,使水务资源得以资产化并推动WaaS(Water as a Service)模式,重塑全球绿色生态价值链。 [...]
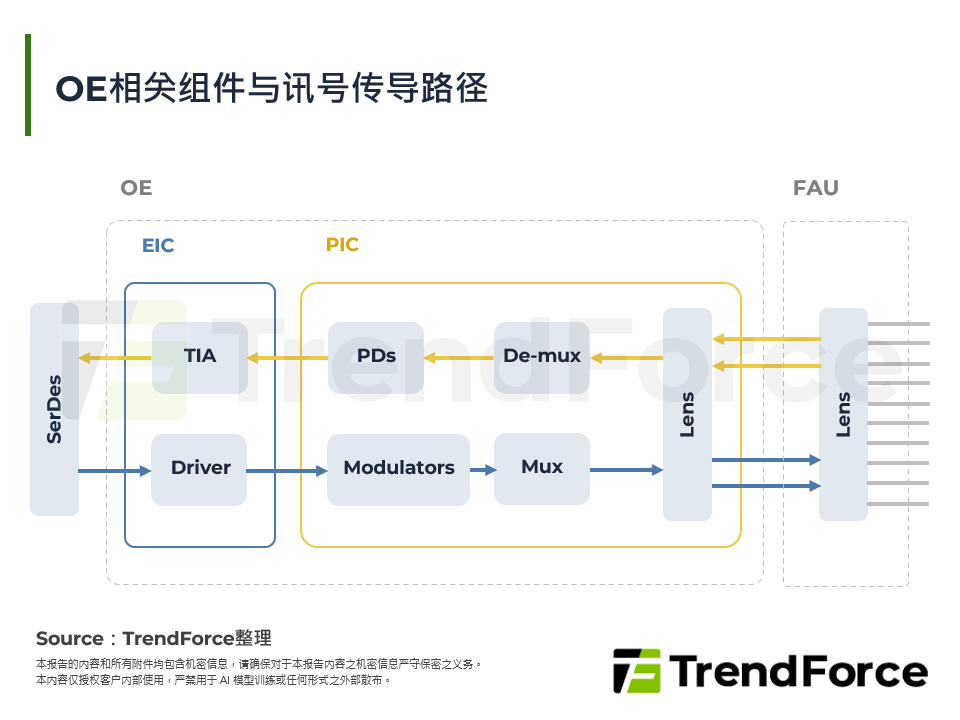
EIC与PIC测试要求
随著共同封装光学(Co-Packaged Optics,CPO)从实验室走向商业化,检测成为CPO实现可量产性、长期系统稳定性的关键。然而,CPO检测目前仍面临对位精度要求提升、自动化程度不足、PIC检测标准尚未确立等挑战。为了解决这些挑战,近年传统EIC测试设备厂商Advantest、Teradyne纷纷与PIC探针技术厂商FormFactor、ficon [...]
代理AI硬体运作方式说明
本篇报告主要分析AIGC应用市场之发展趋势,同时聚焦于有望加速扩展的AI Inference与AI Agent,并在此基础下探索NVIDIA BlueField-4平台扮演之角色,以及其可能带动之SSD、DRAM等关键硬体需求。 [...]
2023年第一季~2025年第三季NVIDIA季营收分布
前十大IC设计厂商表现 伺服器 网通应用 智慧型手机 其他IC设计 拓墣观点 [...]
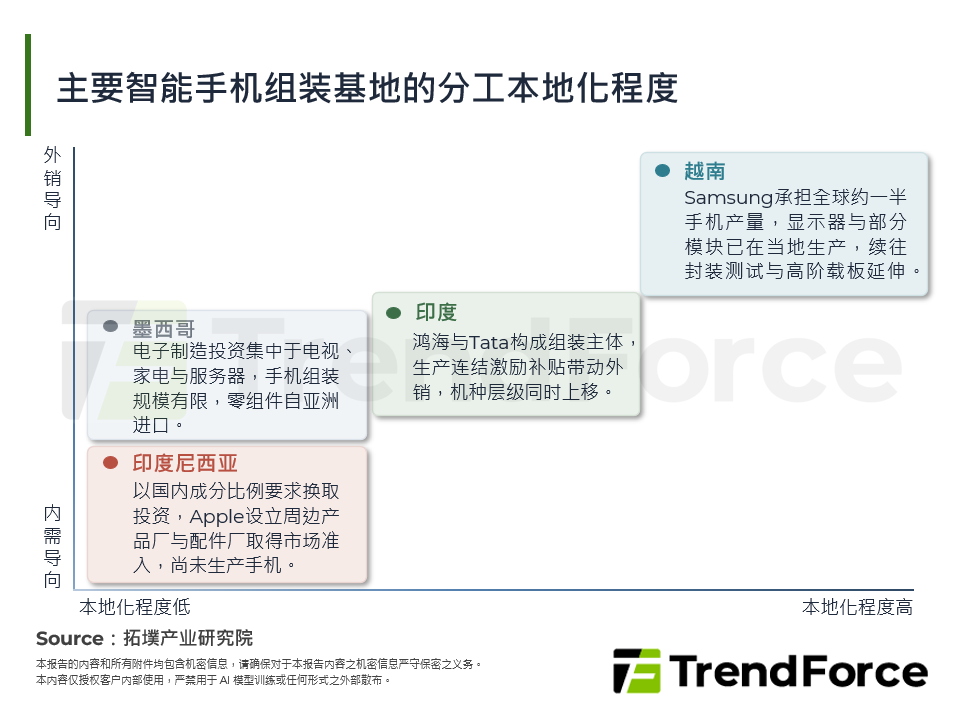
台湾智慧型手机相关供应链与2025年11月营收表现
全球记忆体市场自2025年起进入新一轮上行周期,DRAM与NAND价格大幅攀升,使记忆体在智慧型手机BOM中的成本比重明显提高,导致中低阶机种出现降规与售价上调现象。品牌端承受最大压力,需求动能受抑,因此下修2026年全球手机生产量至年减2%;上游记忆体厂受惠最深,而品牌竞争将加速转向AI架构效率与记忆体调度能力。 [...]

© 2026 拓墣科技 及/或 集邦科技(集邦咨询顾问(深圳)有限公司) 版权所有