

中美AI前沿竞争格局:从Kimi K3剖析中国大模型的技术演进与战略布局
2026年7月27日中国AI新创厂商月之暗面(Moonshot AI)正式开放其旗舰AI模型Kimi K3的权重。Kimi K3的模型总参数高达2.8T,为目前全世界规模最大的开源模型,开创中国前沿AI模型的新标竿。此后,Deepseek紧接著在7月31日发布DeepSeek V4 Flash,阿里云(Alibaba Cloud)在8月3日宣布Qwen 3. [...]
AI Infra市场快讯 - 2026年8月13日
受惠AI数据中心与高速传输需求,各大云端业者积极锁定EML与CW-DFB LD产能,带动厂商扩产。市场呈现高度集中,美日供货商掌握主导权。业者同步提升InP晶圆片尺寸、高光学功率EML与CW-DFB LD,以纾解供需缺口。 [...]

建筑导入太阳能之政策驱动、技术发展与挑战
建筑部门为全球减碳重要领域,各国建筑导入太阳能政策逐渐从「奖励补助」转向「强制安装」。在技术方面,目前仍以屋顶型太阳能应用最广泛,但将太阳能板与外墙、窗户等建材融合的「建筑整合太阳能」(BIPV)快速成长;技术主流除了现有矽晶太阳能,具备轻薄、透光、可挠曲等特性,且转换效率屡破纪录的「钙钛矿」太阳能,被视为最具发展潜力的BIPV技术。在挑战方面,目前市场仍面 [...]

端侧AI崛起:手机运算典范转移与供应链竞局剖析
产业现况:运算重心由云端向端侧迁移 技术重心演变:从模型压缩到原生端侧设计 供应链动态:从上游制程到品牌竞合分工 拓墣观点 [...]

近眼显示光引擎厂商发展动态
根据2026年近眼显示光引擎厂商发展动态分析,讯息提示类型AR近眼显示眼镜在AI热潮下,讨论度逐渐升温,然目前仍处于技术百家争鸣时代,尚未有明确主流光学技术路径。AR眼镜可分为以OLEDoS搭配BirdBath方案为主的观影类与以LEDoS(矽基Micro LED)、LCoS两大光学解决方案搭配光波导为主的讯息提示类。 一. 2026~2030年近眼顯 [...]

全固态电池产业化进程评估与台湾企业布局分析
全固态电池被视为动力电池技术的终极方案,2026年被业界普遍视为装车元年。然而,受制于高昂成本、界面阻抗等技术瓶颈,以及产业链重构难度,全固态电池在乘用车领域的大规模渗透预估仍需5~10年,因此目前产业处于「半固态先行,全固态跟跑」的务实阶段。 一. 全固态电池的技术定位 二. 全固态电池核心产业化进度解析 三. 全固態電池發展挑戰 四. 台灣廠 [...]

中国智慧制造转型:从技术推动迈向AI驱动的软体定义制造
中国智慧制造将从传统硬体升级模式转向以数据为核心驱动的软体定义制造,并透过产线模组化与数据资源化,提升生产弹性与供应链韧性。随著数位化程度提高,竞争焦点进一步转向实体AI。藉由庞大的制造规模,将为实体AI提供丰富的训练数据与验证场景,并加速制造自主化与模型迭代。 一. 中国制造加速转型结构性升级 二. 强化韧性成为整体制造業的共同目標 三. 拓墣觀 [...]
2026年全球物联网晶片趋势:AI推论进入终端,连线技术重塑价值分配
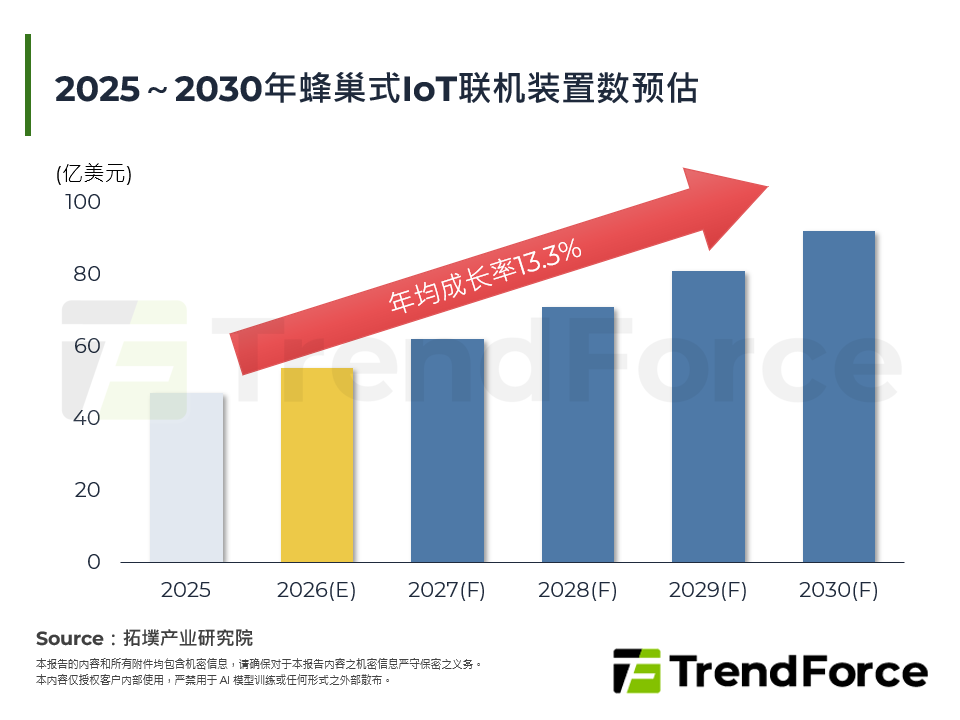
市场曾期待5G成为物联网的统一连线标准,也曾相信AI将推动算力全面向网路边缘扩散;然到2026年,AI推论正向资料中心与终端设备两端移动,连线技术则因应用需求差异而持续分化。当技术路线不再收敛,物联网晶片产业的竞争焦点也开始转变,新增价值逐步向整合AI、多模连线与安全能力的平台型产品移动。本篇报告将从AI推论终端化与连线技术分化两大趋势出发,解析物联网晶片產 [...]
© 2026 拓墣科技 及/或 集邦科技(集邦咨询顾问(深圳)有限公司) 版权所有